
 12.11.2026 08:11 AM
ظهر نمط نادر في الأسواق العالمية منتصف الأسبوع: أسهم التكنولوجيا كانت ترتفع على نطاق واسع بينما لم يُظهر الدولار الأمريكي أي بوادر تراجع. في وول ستريت، جاءت طوق النجاة لصناعة الذكاء الاصطناعي من تقرير فصلي لمزوّد الحوسبة السحابية CoreWeave، إذ أعلنت الشركة عن أرقام أعادت الحياة إلى سوق أنهكته موجة من عمليات البيع مؤخراً:
في الولايات المتحدة، قفزت أسهم CoreWeave بنسب مئوية من خانة العشرات، وسرعان ما امتدّت هذه الموجة إلى آسيا وأوروبا. عقود Nasdaq‑100 الآجلة ارتفعت بنحو 2%، متقدمة على مؤشري S&P 500 وDow Jones الأكثر تحفظاً. هناك ما يدعو المشترين للتفاؤل، لكن من المبكر فتح زجاجات الشمبانيا. تبدو الموجة صعوداً موضعية ومحصورة في قطاع التكنولوجيا – فلا يوجد شراء واسع النطاق يشمل السوق ككل. تقرير CoreWeave أزال خوفاً آنياً لكنه لم يحلّ المشكلات الجوهرية:
فقط يوم الخميس الماضي، هبط مؤشر Nasdaq Composite بنسبة 5.5%، مبدّداً مكاسب سابقة. وبينما تحتفل أسهم التكنولوجيا بأرقام CoreWeave، يتغذى الدولار على وقود مختلف: سوق السندات يعيد تسعير توقعات السياسة النقدية للاحتياطي الفيدرالي بشكل حاد. جاءت قراءة مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر أعلى من المتوقع، وسلسلة من التصريحات المتشددة من مسؤولي الفيدرالي دفعت أخيراً الحمائم خارج الملعب. مشتقات CME FedWatch تُظهر الآن:
في العادة، يؤدي الدولار القوي وعوائد السندات المرتفعة إلى سحق قطاع التكنولوجيا. لماذا يرتفع الاثنان بالتوازي الآن؟ هناك ثلاثة محددات زمنية تعمل في الوقت نفسه:
إذا استقرت عوائد سندات الخزانة فوق 5% واستمرت توقعات الفائدة في الصعود، فإن تكاليف الاقتراض ستضغط بقوة على الشرايين المالية لكبرى شركات التكنولوجيا. مضاعفات التقييم في القطاع التكنولوجي ستخضع لضغوط، وسيصبح اقتراض مليارات الدولارات لشراء الرقائق مكلفاً إلى حدّ غير محتمل. الارتفاع ذاته في العوائد الذي يدعم الدولار الآن يهدد في نهاية المطاف بتبديد موجة صعود التكنولوجيا. في الوقت نفسه، تحدث تحوّلات تكتونية في قمة هرم الشركات العالمية.
استعادت Microsoft مركزها كثاني أكبر شركة في العالم من حيث القيمة السوقية، متجاوزة Nvidia للمرة الأولى منذ يونيو 2025. حتى وقت قريب، كانت Nvidia تتربع على القمة بلا منازع، لكن فضيحة كبرى أحاطت بالرئيس التنفيذي Jensen Huang هزّت ثقة المستثمرين. تجلس Apple الآن منفردة على العرش، فيما انزلقت أكبر شركة في العالم لصناعة رقائق الذكاء الاصطناعي إلى المركز الثالث. هذه الدراما المؤسسية كشفت أيضاً عن مشكلة أكبر بكثير – دور سنغافورة. فقد أصبحت دولة الجزيرة محوراً لتحقيقات بشأن الالتفاف على ضوابط التصدير الأمريكية.
يبدو أن عمالقة التكنولوجيا الصينيين حصلوا لسنوات على وصول منتظم إلى أحدث عتاد Nvidia عبر شبكة معقدة من الوسطاء: حيث جرى شراء الرقائق رسمياً من قبل مزوّدي سحابة إقليميين للاستخدام المحلي، لكن جرى في الواقع تأجيرها إلى الصين. كان من شبه المستحيل على واشنطن مراقبة تلك السلسلة. وكشفت الحادثة أن أي حظر من البيت الأبيض على المبيعات المباشرة لا يعدو كونه جزئياً في أفضل الأحوال: عشرات الكيانات القانونية، وشركات الواجهة، والموزعين في ولايات قضائية ثالثة تقف بين مصنع الرقائق والخادم في Shenzhen. لا يمكن ضبط لوجستيات أشباه الموصلات العالمية بالكامل عبر توجيهات تصدر من مكاتب التجارة الأمريكية.
التحوّل الأخطر هو فلسفي وجيوسياسي. الولايات المتحدة والصين تخلّتا عن فكرة نظام عالمي مستقر وقابل للتنبؤ. حلت الاستراتيجية القائمة على عدم اليقين محل القواعد: لم يعد عدم اليقين مجرد خطر جانبي بل أصبح الرافعة الرئيسية لانتزاع التنازلات. يتجلى ذلك بوضوح في أسلوب Donald Trump؛ وترد بكين بالمثل، متأرجحة بين الشفافية في الشيفرة، والأبواب الخلفية الخفية، وقيود التصدير على المواد النادرة.
العواقب على الاقتصاد الحقيقي مدمّرة. عندما تتغير القواعد كل بضعة أسابيع، لا تستطيع الشركات وضع ميزانيات طويلة الأجل، أو بناء مصانع، أو التخطيط للإنفاق الرأسمالي لسنوات قادمة. لقد انزلق الاقتصاد العالمي إلى حالة من عدم الاستقرار المزمن، حيث الثابت الوحيد هو الاستعداد للصدمة المفاجئة التالية.
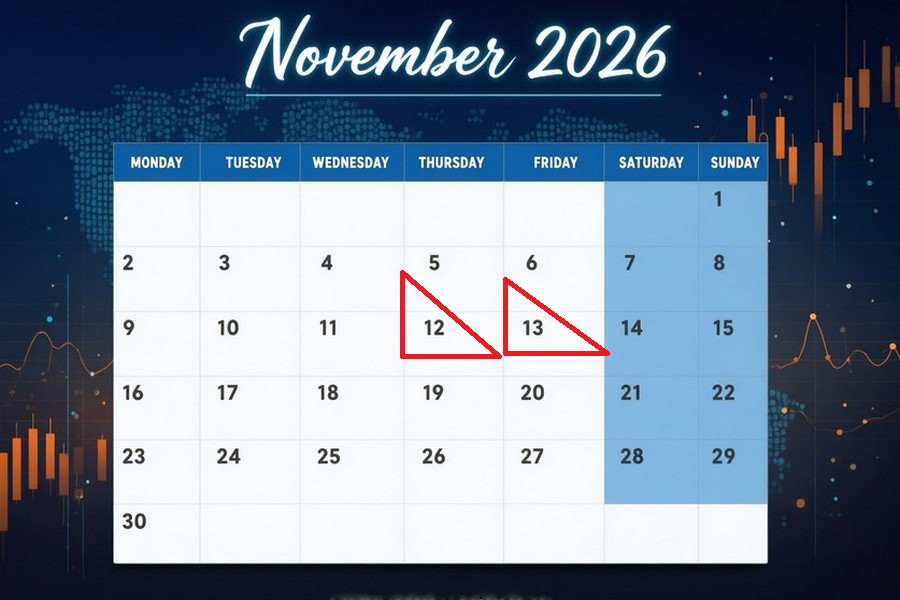
12 نوفمبر، 02:50 / اليابان / مؤشر أسعار المنتجين (PPI) لشهر أكتوبر / السابق: 7.6% / الفعلي: 6.8% / التوقع: 6.5% / USD/JPY – صعودي
في سبتمبر، تباطأ النمو السنوي لأسعار المنتجين في اليابان إلى 6.8%، وهو أضعف مستوى منذ مايو، مع انحسار ضغوط التكاليف. سُجّل تباطؤ ملحوظ في:
وقد أدى ذلك إلى انخفاض الأسعار على أساس شهري بنسبة 0.3%. ولا تزال الضغوط التضخمية مرتفعة في قطاعات الكيماويات وتكنولوجيا المعلومات. مزيد من التباطؤ في تضخم أسعار الجملة سيُضعف الحجج لصالح تشديد بنك اليابان، ويدفع الدولار للصعود أمام الين.
12 نوفمبر، 03:00 / أستراليا / توقعات معهد Melbourne للتضخم لدى المستهلكين (رائدة) لشهر نوفمبر / السابق: 4.9% / الفعلي: 5.3% / التوقع: 5.4% / AUD/USD – صعودي في أكتوبر، قفزت توقعات التضخم لدى المستهلكين الأستراليين إلى 5.3%، وهو أعلى مستوى منذ يونيو، مدفوعة باستمرار نمو الأسعار الأساسية. استثمارات البنية التحتية للذكاء الاصطناعي وضغوط التكاليف المستمرة ساهمت في تعزيز هذه التوقعات، ما دفع البنك المركزي إلى رفع سعر الفائدة النقدي إلى 4.60%. ولا يزال مجلس الإدارة مستعداً لتشديد إضافي لإعادة التضخم نحو المستهدف. ارتفاع توقعات التضخم لدى المستهلكين سيعزز الرهانات المتشددة على الفائدة ويدعم الدولار الأسترالي.
12 نوفمبر، 03:01 / المملكة المتحدة / مؤشر RICS لميزان أسعار المنازل لشهر أكتوبر / السابق: -28% / الفعلي: -32% / التوقع: -34% / GBP/USD – هبوطي سجّل مسح RICS لشهر سبتمبر تفاقماً في التدهور بسوق الإسكان في المملكة المتحدة: انخفض ميزان الأسعار إلى -32%، لينهي موجة تعافٍ استمرت أربعة أشهر. أسعار الرهن العقاري الأعلى كبحت طلب المشترين، ما دفع ميزان استفسارات المشترين الجدد إلى -22% وأضعف توقعات المبيعات. كانت أشدّ الانخفاضات في الأسعار في لندن، بينما أظهرت المناطق الشمالية قدراً أكبر من الصمود. اتساع الميزان السلبي سيرفع المخاوف بشأن قطاع العقار ويضغط على الجنيه الإسترليني.
12 نوفمبر، 10:00 / المملكة المتحدة / الناتج المحلي الإجمالي (الربع الثالث) / السابق: 0.8% / الفعلي: 1.4% / التوقع: 1.9% / GBP/USD – صعودي في الربع الثاني، سجّل اقتصاد المملكة المتحدة أقوى توسع له منذ أوائل 2025، متسارعاً إلى 1.4% بدعم من ارتفاع بنسبة 1.7% في قطاع الخدمات. قفز الاستثمار المؤسسي بنسبة 5.2%، وظلّ إنفاق الأسر متماسكاً، وأسهم صافي الصادرات إيجاباً. تباطأ التصنيع بشكل طفيف فقط، بينما تراجع قطاع البناء بنسبة 1.0%. التسارع المتوقع في النمو سيقوّي الأساسيات الداعمة للإسترليني ويدعم حركة صعودية.
12 نوفمبر، 10:00 / المملكة المتحدة / ميزان تجارة السلع لشهر سبتمبر / السابق: -£19.3 مليار / الفعلي: -£18.01 مليار / التوقع: -£19.2 مليار / GBP/USD – هبوطي في أغسطس، تقلّص عجز تجارة السلع في المملكة المتحدة إلى £18.01 مليار، وهو أصغر فجوة منذ يناير. عكس هذا التحسّن تراجعاً بنسبة 2.4% في واردات السلع إلى أدنى مستوى في سبعة أشهر مع انخفاض مشتريات المعدات الأجنبية. صادرات السلع إلى الاتحاد الأوروبي تراجعت بنسبة 7.3%، ما حدّ من مزيد من إعادة التوازن. اتساع متوقع في عجز تجارة السلع سيشير إلى ضعف في المراكز الخارجية ويضغط على الإسترليني.
12 نوفمبر، 10:00 / المملكة المتحدة / الإنتاج الصناعي لشهر سبتمبر / السابق: 0.8% / الفعلي: 1.6% / التوقع: 2.9% / GBP/USD – صعودي في أغسطس، ارتفع الإنتاج الصناعي في المملكة المتحدة بنسبة 1.6%، في تسارع واضح مقارنة بشهر يوليو. معدلات الإنتاج الحالية تقترب من المتوسط التاريخي الطويل الأجل البالغ نحو 1.73%، بما يشير إلى تكيف تدريجي للمصانع مع التكاليف الأعلى. الارتفاع المتوقع في النشاط الصناعي سيعزز الإسترليني ويدفع زوج GBP/USD نحو قمم محلية.
12 نوفمبر، 10:00 / المملكة المتحدة / إنتاج قطاع البناء لشهر سبتمبر / السابق: -1.9% / الفعلي: -1.8% / التوقع: -2.1% / GBP/USD – هبوطي في أغسطس، انخفض إنتاج قطاع البناء في المملكة المتحدة بنسبة 1.8%، مواصلاً سلسلة سلبية مستمرة منذ عشرة أشهر. كان العبء الرئيسي من تراجع بنسبة 5.8% في طلبات البناء الجديدة، قابله جزئياً تحسن في نشاط الإصلاح والصيانة. وعلى مدى ثلاثة أشهر، انكمش القطاع بنسبة 1.0%، ما يؤكد استمرار الضعف في ظل تكاليف التمويل المرتفعة. تفاقم التراجع سيضغط على معنويات المستثمرين وعلى الجنيه.
12 نوفمبر، 10:00 / المملكة المتحدة / الناتج المحلي الإجمالي لشهر سبتمبر / السابق: 1.8% / الفعلي: 2.1% / التوقع: 1.9% / GBP/USD – هبوطي في أغسطس، نما اقتصاد المملكة المتحدة بنسبة 2.1%، وهو أكبر ارتفاع شهري منذ أكتوبر 2022، بعد زيادة بنسبة 1.8% في الشهر السابق. جاءت النتيجة أعلى من المعيار التاريخي طويل الأجل البالغ 1.9%، بما يعكس قدرة واسعة للقطاعات على الصمود. التباطؤ المتوقع في وتيرة النمو سيحدّ من هامش صعود الإسترليني ويدفع بعض المستثمرين إلى جني الأرباح.
12 نوفمبر، 16:30 / كندا / تصاريح البناء لشهر سبتمبر (شهريًا) / السابق: -15.8% / الفعلي: 8.8% / التوقع: -4.0% / USD/CAD – صعودي في أغسطس، تعافت تصاريح البناء في كندا بنسبة 8.8% على أساس شهري لتصل إلى 13.6 مليار دولار كندي، مدفوعة بقفزة في الموافقات على مشروعات الإسكان متعدد الوحدات إلى 5.8 مليار دولار كندي. أما قطاع العقارات غير السكنية فقد ضعف نتيجة التراجع في العقار التجاري. يظل قطاع التطوير العقاري متقلبًا وحساسًا لأوضاع الائتمان. عودة القراءات إلى المنطقة السلبية ستشير إلى حالة من عدم الاستقرار وتضغط على الدولار الكندي.
12 نوفمبر، 16:30 / الولايات المتحدة / طلبات إعانة البطالة الأولية (أسبوعيًا) / السابق: 195 ألف / الفعلي: 189 ألف / التوقع: 195 ألف / USDX (مؤشر الدولار مقابل 6 عملات) – هبوطي تراجعت طلبات إعانة البطالة الأولية الأسبوعية إلى 189 ألفًا، لتقترب من أدنى مستوى في 57 عامًا. تمتنع الشركات عن عمليات التسريح الجماعي في ظل صمود الطلب المحلي، رغم ارتفاع طلبات الإعانة المستمرة إلى 1.718 مليون. حذر أصحاب العمل مدعوم بتكاليف الطاقة المرتفعة وحالة عدم اليقين الجيوسياسي. ارتفاع الطلبات سيشير إلى تباطؤ تدريجي في سوق العمل ويضعف الدولار.
12 نوفمبر، 18:00 / الولايات المتحدة / مبيعات المنازل القائمة لشهر أكتوبر (شهريًا) / السابق: 3.93 مليون / الفعلي: 3.99 مليون / التوقع: 3.88 مليون / USDX – هبوطي في سبتمبر، ارتفعت مبيعات المنازل القائمة في الولايات المتحدة بنسبة 1.5% على أساس شهري، لتصل إلى معدل سنوي قدره 3.99 مليون وحدة. مكاسب طفيفة في الجنوب والغرب عوضت ضعف الشمال الشرقي، لترتفع إجمالي القوائم إلى 1.6 مليون. يظل سوق الإسكان بطيئًا مع قيام تكاليف الرهن العقاري بكبح نشاط المشترين. الانخفاض المتوقع في المبيعات سيؤكد ضعف سوق العقارات ويضغط على الدولار.
12 نوفمبر، 20:00 / الولايات المتحدة / مخزونات النفط الخام الأسبوعية وفق EIA / السابق: -1.892 مليون برميل / الفعلي: -0.865 مليون / التوقع: -1.10 مليون / خام برنت – صعودي تراجعت المخزونات التجارية الأمريكية من الخام بمقدار 0.865 مليون برميل، في خامس انخفاض أسبوعي على التوالي، بينما ارتفع معدل تشغيل المصافي بمقدار 199 ألف برميل يوميًا. هبطت مخزونات نواتج التقطير بمقدار 3.565 مليون برميل، كما تراجعت مخزونات البنزين بمقدار 0.222 مليون، ما عوّض التدفقات المحدودة إلى مركز Cushing (+280 ألف) وارتفاع صافي الواردات. استمرار السحوبات من المخزونات سيؤدي إلى تشديد الإمدادات الفعلية ويدعم أسعار خام برنت.
13 نوفمبر، 13:00 / منطقة اليورو / الميزان التجاري لشهر سبتمبر / السابق: 10.7 مليار يورو / الفعلي: -16.1 مليار يورو / التوقع: -4.5 مليار يورو / EUR/USD – صعودي في أغسطس، اتسع العجز الخارجي لمنطقة اليورو ليصل إلى 16.1 مليار يورو، وهو الأكبر منذ أوائل 2023، مدفوعًا بأزمة الشرق الأوسط واضطرابات ناقلات الشحن. قفزة بنسبة 20.7% في واردات الطاقة رفعت إجمالي المشتريات إلى 243.8 مليار يورو، لتُبدّد أثر ارتفاع الصادرات إلى الولايات المتحدة بنسبة 18.5%. تضييق الفجوة التجارية كما هو متوقع سيشير إلى استقرار التدفقات الخارجية ويدعم اليورو.
13 نوفمبر، 13:00 / منطقة اليورو / التغير في التوظيف (الربع الثالث) / السابق: 0.5% / الفعلي: 0.5% / التوقع: 0.4% / EUR/USD – هبوطي ظل نمو التوظيف السنوي في منطقة اليورو عند 0.5% في الربع الثاني، وهو أقل بكثير من متوسطه طويل الأمد البالغ 0.86%، ما يعكس حذر أصحاب العمل في ظل ارتفاع التكاليف. التباطؤ المتوقع في التوظيف سيزيد المخاوف بشأن سوق العمل ويحد من الطلب على اليورو.
13 نوفمبر، 13:00 / منطقة اليورو / الناتج المحلي الإجمالي (قراءة أولية، الربع الثالث) / السابق: 0.6% / الفعلي: 1.2% / التوقع: 1.3% / EUR/USD – صعودي تُظهر التقديرات الأولية تسارع نمو منطقة اليورو إلى 1.3% في الربع الثالث — وهو أفضل أداء منذ أكثر من عام — بقيادة ألمانيا وإسبانيا وهولندا، مع خروج أيرلندا من الركود. هذا الأداء عوّض بالكامل تقريبًا انكماش فرنسا بنسبة 0.1%. تأكيد نمو واسع النطاق سيعزز الأساسيات الداعمة لليورو ويدعم الزخم الصعودي.
13 نوفمبر، 16:30 / كندا / تجارة الجملة (نهائي) لشهر سبتمبر / السابق: 0.4% / الفعلي: -1.6% / التوقع: 0.5% / USD/CAD – هبوطي في أغسطس، انخفضت مبيعات الجملة في كندا بنسبة 1.6%، لتقطع سلسلة من الزيادات السابقة. وتشير تقديرات سبتمبر إلى عودة الانتعاش في مبيعات الجملة مدفوعًا بقوة الطلب على المعدات الصناعية والسلع الأساسية والسيارات. عودة النمو ستُحسّن التوقعات الاقتصادية للبلاد وتدعم الدولار الكندي.
13 نوفمبر، 16:30 / الولايات المتحدة / مؤشر أسعار المنتجين (PPI) لشهر أكتوبر (شهريًا) / السابق: 0.5% / الفعلي: 1.3% / التوقع: 0.4% / USDX – هبوطي في سبتمبر، قفز مؤشر أسعار المنتجين الشهري بنسبة 1.3%، في أقوى ارتفاع منذ ربيع 2022، مدفوعًا بزيادة 10.8% في تكاليف الطاقة. انتقل الضغط السعري سريعًا إلى خدمات النقل واللوجستيات والتجارة، ليرفع مؤشر أسعار المنتجين الأساسي (باستثناء الغذاء والطاقة) بنسبة 0.7%. التراجع المتوقع في تضخم أسعار الجملة سيُخفف مخاوف المستثمرين ويشجع على جني الأرباح في الدولار.
13 نوفمبر، 16:30 / الولايات المتحدة / مؤشر أسعار المنتجين (PPI) لشهر أكتوبر (سنويًا) / السابق: 5.6% / الفعلي: 6.3% / التوقع: 6.6% / USDX – صعودي تسارع تضخم أسعار المنتجين السنوي إلى 6.3% في سبتمبر بعد مراجعة قراءة الشهر السابق إلى 5.6%، ليصل إلى أعلى مستوى منذ ديسمبر 2022. ارتفاع أسعار المنتج عند بوابة المصنع يؤكد انتقال تكاليف السلع الأساسية إلى أسعار السلع النهائية. تسارع جديد في أسعار الجملة سيقوّي موقف أعضاء الاحتياطي الفيدرالي ذوي التوجه المتشدد ويدفع الدولار إلى قمم محلية.
أهم الخطابات والفعاليات
12 نوفمبر، 02:30 / أستراليا / خطاب Marni Baker (البنك الاحتياطي الأسترالي RBA) — AUD/USD
12 نوفمبر، 04:30 / اليابان / خطاب Toichiro Asada (عضو مجلس إدارة بنك اليابان BoJ Board) — USD/JPY
12 نوفمبر، 17:00 / الولايات المتحدة / خطاب Beth Hammack (رئيسة فرع Cleveland Fed) — USDX
12 نوفمبر، 18:00 / الولايات المتحدة / خطاب Michael Barr (نائب رئيس الاحتياطي الفيدرالي للإشراف Fed Vice Chair for Supervision) — USDX
12 نوفمبر، 18:30 / منطقة اليورو / خطاب Boris Vuj?i? (عضو مجلس إدارة البنك المركزي الأوروبي ECB Governing Council) — EUR/USD
12 نوفمبر، 19:30 / الولايات المتحدة / خطاب Austan Goolsbee (رئيس Chicago Fed) — USDX
12 نوفمبر، 21:10 / الولايات المتحدة / خطاب Mary Daly (رئيسة فرع San Francisco Fed) — USDX
12 نوفمبر، 22:30 / منطقة اليورو / خطاب Christine Lagarde (رئيسة البنك المركزي الأوروبي ECB President) — EUR/USD
13 نوفمبر، 02:30 / الولايات المتحدة / خطاب John Williams (رئيس فرع New York Fed) — USDX
13 نوفمبر، 10:10 / منطقة اليورو / خطاب Isabel Schnabel (عضو المجلس التنفيذي للبنك المركزي الأوروبي ECB Executive Board) — EUR/USD
13 نوفمبر، 18:50 / الولايات المتحدة / خطاب Michelle Bowman (عضو مجلس محافظي الاحتياطي الفيدرالي Fed Governor) — USDX
13 نوفمبر، 20:00 / الولايات المتحدة / خطاب Mary Daly (رئيسة فرع San Francisco Fed) — USDX
من المقرر أن يتحدث عدد من صناع السياسة في البنوك المركزية خلال هذه الأيام. تعليقاتهم عادة ما تؤدي إلى زيادة تذبذب أسعار الصرف، لأنها قد تعطي إشارات حول توجهات السياسة النقدية المستقبلية.

