
 20.11.2026 12:50 AM
週四,AUD/USD 延續跌勢,刷新年度新低。澳元持續受到美元的明顯壓力:疲弱的澳洲就業數據強化了市場對澳洲央行(RBA)已結束本輪升息周期的預期。
自 11 月初以來,澳元對美元大約貶值了 4.5%,成為表現最疲弱的 G10 貨幣之一。這波跌勢反映多重因素的共同作用:國內經濟狀況惡化、大宗商品價格走軟,以及美元走強。
最新的澳洲統計局(ABS)就業報告令人失望。10 月澳洲失業率升至 4.9%,為 2021 年 6 月以來新高。9 月失業率為 4.7%,而市場原先預期將維持不變。就業人數減少 4.35 萬人,與市場預估增加 2.5 萬人形成明顯落差。配合向下修正的 9 月數據顯示當月就業人數減少 3.64 萬人,可以看出這一負面趨勢已持續數月。
這些數據讓 RBA 面臨兩難。今年為了對抗通膨,RBA 合計升息 125 個基點,現金利率已來到 4.85%,是 2008 年全球金融危機以來的最高水準。與此同時,不斷浮現的經濟放緩跡象,讓進一步收緊政策的理由備受質疑。值得注意的是,10 月的就業流失以及失業率跳升至 4.9%——這一水準原本是 RBA 預估要到 2027 年底才會出現——在實質上大幅削弱了進一步升息的論點。
就業市場的疲弱,強化了先前已在 RBA 最近一次會議紀要中反映出的擔憂。當時有三位委員對最新一次升息投下反對票,警告過度緊縮可能引發更嚴重的經濟放緩。這顯示 RBA 在短期內對於是否進一步升息,可能會採取更為謹慎的態度。
然而,通膨壓力仍使得央行無法宣告在對抗物價上漲的戰役中取得勝利。第三季澳洲薪資價格指數(Wage Price Index)季增 1.1%,高於 1.0% 的市場預期,年增率則由 3.2% 加速至 3.5%。這使得 RBA 在面對持續存在的通膨風險與疲弱就業市場之間的權衡變得更加困難。
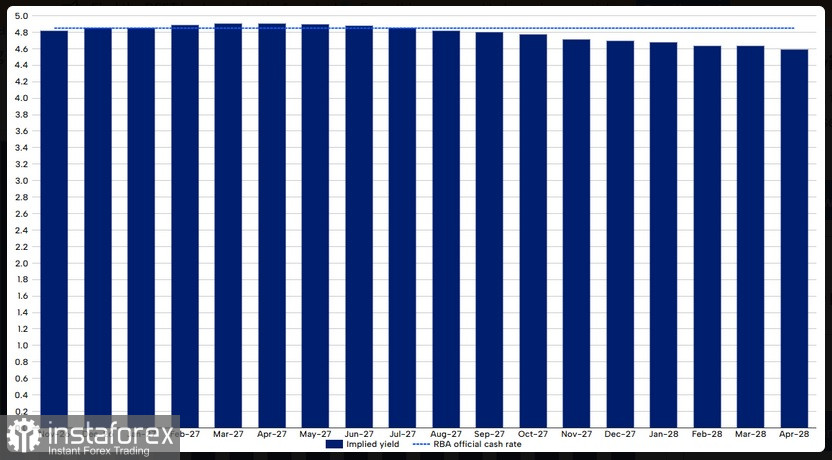
金融市場目前已完全反映,預期 RBA 將在 2027 年 8 月前後進行首次降息——這與先前市場對於持續升息的預期相比,是一項顯著的逆轉。
澳元同樣承受壓力,原因在於澳洲與美國之間的貨幣政策預期出現日益擴大的差異。市場愈來愈多地計入澳洲央行可能降息的情境之際,U.S. Federal Reserve 在持續的通膨壓力下仍維持鷹派立場。Federal Reserve 10 月會議紀要顯示,決策者預計可能仍須進一步升息以恢復物價穩定,不過他們決定在採取行動前先等待更多經濟數據。Fed Governor Christopher Waller 進一步強化了這一鷹派立場,表示可考慮於 12 月升息 50 個基點。
根據 CME FedWatch,市場已完全反映 Federal Reserve 在 12 月升息 25 個基點的預期;1 月再度升息的機率約為 75%,3 月第三次升息的機率則約為 55%。
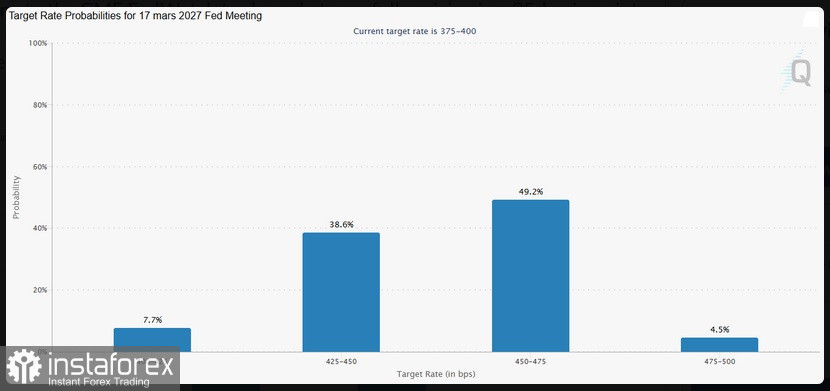
美國利率可能走高的前景,透過提高美元計價資產的相對吸引力,對美元形成支撐。與此同時,大宗商品價格下跌——尤其是鐵礦石——則拖累澳幣表現,因為澳洲高度依賴大宗商品出口。市場對科技股的擔憂升溫,以及全球風險偏好出現變化,也進一步對澳幣造成壓力;澳幣一向對市場情緒相當敏感。
從技術面來看,AUD/USD 仍維持偏空走勢,匯價在所有主要移動平均線下方交投。震盪指標呈現負面,確認空方占優。不過,相對強弱指數已處於超賣區域,顯示匯價可能出現技術性反彈或盤整。下方支撐來自年度低點,而 9 日 EMA 則位於上方壓力附近。若要緩解當前的空頭壓力,匯價首先需有效突破接近 0.6900 這一整數關口附近的 20 日 SMA。


