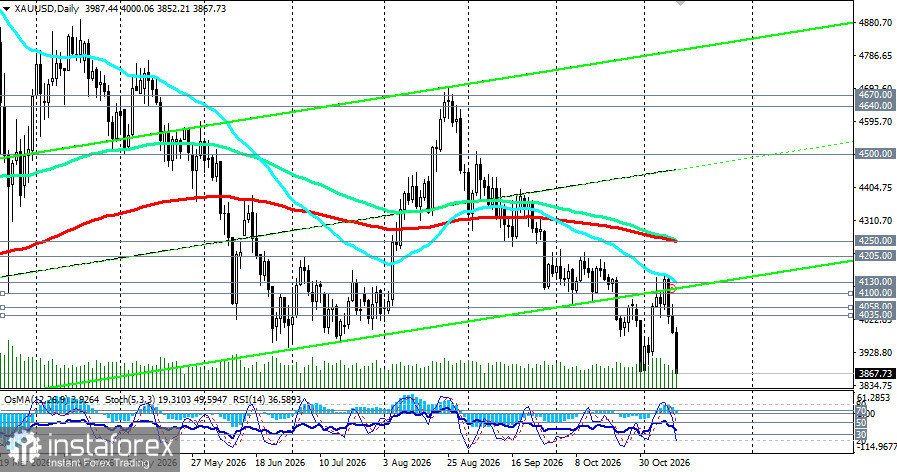
L’or a chuté à 3 850,00, et il ne s’agit pas d’une simple correction : le marché a subi une réévaluation fondamentale. L’inflation américaine s’est révélée trop forte pour que la Federal Reserve assouplisse sa politique, les données sur l’emploi ont confirmé que l’économie ne ralentit pas, et le refus de Trump de conclure un accord avec l’Iran a finalement privé le métal de son répit géopolitique. Le dollar et les indices boursiers montent précisément pour ces raisons : les investisseurs se tournent vers les actifs qui bénéficient de taux élevés, tandis que l’or, qui ne rapporte rien, est devenu le grand perdant.
Ce qui a précisément écrasé l’or
L’inflation a brisé le récit des « taux au pic ». L’indice des prix à la consommation (IPC) de base d’octobre a augmenté de 0,3 % sur un mois — pour le troisième mois consécutif — dépassant la prévision de 0,2 %. Pour le marché, cela signifie que la Fed non seulement maintiendra ses taux, mais pourrait agir de manière plus agressive. Le membre de la Fed Christopher Waller a d’ailleurs déclaré clairement qu’au vu de ces données, une hausse de 50 points de base pourrait s’avérer nécessaire.
Les chiffres de l’emploi ont fait tomber le dernier argument en faveur d’une pause. Les premières demandes hebdomadaires d’allocations chômage se sont établies à 200 000, contre 195 000 attendues. Bien que légèrement supérieurs aux prévisions, ces chiffres restent proches de leurs plus bas historiques et confirment la solidité du marché du travail. La Fed n’a donc aucune raison de desserrer sa politique.
Le dollar a bondi à un plus haut de 19 mois. L’indice DXY a dépassé 103,08, retrouvant ses niveaux d’avril 2025. Pour l’or libellé en dollars, c’est un choc direct : le métal devient plus cher pour les détenteurs d’autres devises.
Trump a rejeté un accord avec l’Iran, ce qui a pesé sur l’or. Il a écrit sur Truth Social : « Nous n’avons pas besoin d’un accord avec l’Iran. Cette époque est révolue. Nous avons leur argent, des centaines de milliards, et nous avons leur détroit ! » Cela a annihilé les espoirs de règlement diplomatique qui soutenaient l’or lundi. Le pétrole a immédiatement bondi (Brent au‑dessus de 93 $), et pour l’or, l’impact est négatif : hausse du pétrole → anticipations d’inflation plus fortes → Fed encore plus agressive → hausse des taux réels → pression sur le métal. Le paradoxe, c’est que la géopolitique soutient habituellement l’or en tant que valeur refuge. Mais dans la configuration actuelle, le marché ne traite pas la peur, il traite l’inflation via le pétrole.
Pourquoi les indices boursiers montent
Les indices et le dollar montent non pas malgré cette logique, mais précisément à cause d’elle. Le marché actions se focalise davantage sur la résilience de l’économie que sur le niveau des taux en tant que tel. Des données solides sur l’emploi impliquent que la demande des ménages et les bénéfices des entreprises resteront élevés. Le Dow Jones a gagné 0,5 %, le S&P 500 1,3 % et le Nasdaq 1,6 %. Les investisseurs achètent des actions parce que l’économie américaine apparaît robuste, et que les hausses de taux de la Fed sont perçues comme une réponse à cette vigueur, et non à une faiblesse.
L’essence du paradoxe
L’or et les actions évoluent dans des systèmes de coordonnées différents :
Pour les actions, données solides = positif (les bénéfices augmentent).
Pour l’or, données solides = négatif (les taux restent élevés ; le coût d’opportunité de détenir le métal augmente).
Tant que cette divergence perdurera, l’or restera sous pression, même si le dollar et les actions continuent de monter de concert.
Événements clés à suivre
Vendredi 13 novembre, 13h30 GMT — Indice des prix à la production (PPI) américain pour octobre. C’est le principal catalyseur de fin de semaine. Si le PPI ressort solide, la probabilité d’un mouvement de 50 points de base augmentera, et l’or pourrait tester 3 884 et plus bas. Si le PPI ressort faible, un rebond technique en direction de 3 965–4 012 est possible.
Poursuite des commentaires de la Fed. Après Waller, le marché scrutera tout signe d’un resserrement plus agressif. Les discours du président de la Fed de New York, John Williams, et d’autres responsables pourront accentuer ou relâcher la pression sur l’or.
Contexte géopolitique — négociations avec l’Iran et détroit d’Ormuz. Après la déclaration de Trump, les espoirs d’un accord se sont en grande partie évaporés ; toute escalade réintroduira une prime de risque dans le prix du pétrole. Pour l’or, l’effet est ambivalent : un pétrole plus cher renforce les anticipations d’inflation, ce qui soutient l’orientation « hawkish » de la Fed.
Perspectives pour l’or
Le carrefour immédiat sera le PPI de vendredi. Techniquement, l’or est déjà en zone de survente, mais la dynamique reste puissante. OCBC note que l’environnement macroéconomique est devenu moins favorable, mais la banque « ne passe pas pour autant à une vision baissière à moyen terme ». Cela implique : à court terme — une pression persistante ; à moyen terme — une possibilité de reprise une fois que le marché aura intégré le scénario de Fed plus agressive.
You have already liked this post today
*The market analysis posted here is meant to increase your awareness, but not to give instructions to make a trade.

 13.11.2026 12:57 AM