
Xem thêm
 12.11.2026 08:11 AM
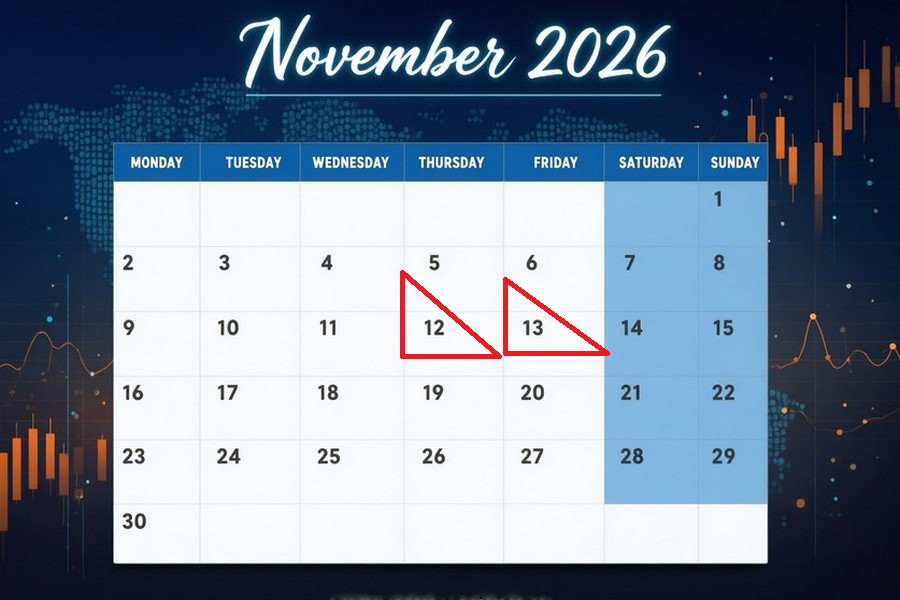
Một mô hình hiếm gặp đã xuất hiện trên các thị trường toàn cầu vào giữa tuần: cổ phiếu công nghệ đồng loạt tăng trong khi đồng USD không cho thấy dấu hiệu suy yếu. Trên Wall Street, điểm sáng cứu vãn cho ngành AI là báo cáo quý của nhà cung cấp dịch vụ điện toán đám mây CoreWeave — công ty công bố các con số như thổi luồng sinh khí mới vào một thị trường vừa bị bán tháo mạnh gần đây:
Tại Mỹ, cổ phiếu CoreWeave tăng hai chữ số, và làn sóng này nhanh chóng lan sang châu Á và châu Âu. Hợp đồng tương lai Nasdaq‑100 bật tăng gần 2%, bỏ xa các chỉ số thận trọng hơn như S&P 500 và Dow Jones. Nhà đầu tư có lý do để phấn khởi, nhưng còn quá sớm để mở sâm panh. Đợt tăng này có vẻ mang tính cục bộ và bị giới hạn trong nhóm cổ phiếu công nghệ — chưa xuất hiện lực mua rộng khắp toàn thị trường. Báo cáo của CoreWeave đã loại bỏ một nỗi lo trước mắt nhưng không giải quyết được các vấn đề nền tảng:
Chỉ mới thứ Năm tuần trước, chỉ số Nasdaq Composite đã lao dốc 5,5%, xóa sạch các mức tăng trước đó. Trong khi cổ phiếu công nghệ ăn mừng kết quả của CoreWeave, đồng USD lại được nuôi dưỡng bởi một nguồn nhiên liệu khác: thị trường trái phiếu đang điều chỉnh mạnh lại kỳ vọng về chính sách của Fed. CPI tháng 10 của Mỹ nóng hơn dự kiến, cùng một loạt phát biểu “diều hâu” từ Fed cuối cùng đã khiến phe “bồ câu” phải rút lui. Công cụ phái sinh CME FedWatch hiện cho thấy:
Thông thường, một đồng USD mạnh và lợi suất tăng sẽ đè nặng lên nhóm công nghệ. Vậy tại sao giờ đây cả hai lại cùng tăng song song? Ba động lực theo khung thời gian khác nhau đang vận hành đồng thời:
Nếu lợi suất trái phiếu Kho bạc ổn định trên 5% và kỳ vọng lãi suất tiếp tục tăng, chi phí vay mượn sẽ bóp nghẹt “động mạch tài chính” của các tập đoàn công nghệ lớn. Hệ số định giá (multiples) của cổ phiếu công nghệ sẽ chịu áp lực và việc vay hàng tỷ USD để mua chip sẽ trở nên quá đắt đỏ. Chính đà tăng lợi suất hiện đang hỗ trợ đồng USD cuối cùng cũng có nguy cơ xóa sạch cú hồi của nhóm công nghệ. Trong khi đó, những dịch chuyển mang tính kiến tạo đang diễn ra ở đỉnh tháp doanh nghiệp toàn cầu.
Microsoft đã vượt Nvidia lần đầu tiên kể từ tháng 6/2025 để giành lại vị trí số 2 về vốn hóa thị trường toàn cầu. Cho đến gần đây, Nvidia vẫn nắm giữ ngôi vương tuyệt đối, nhưng một bê bối đình đám liên quan đến CEO Jensen Huang đã làm lung lay niềm tin của nhà đầu tư. Apple hiện ngồi một mình trên “ngai vàng”, trong khi nhà sản xuất chip AI hàng đầu thế giới tụt xuống vị trí thứ ba. Vở kịch doanh nghiệp này cũng phơi bày một vấn đề lớn hơn nhiều — vai trò của Singapore. Quốc đảo này đã trở thành tâm điểm trong các cuộc điều tra về hành vi lách các biện pháp kiểm soát xuất khẩu của Mỹ.
Có vẻ như các tập đoàn công nghệ Trung Quốc đã có được nguồn tiếp cận ổn định với các dòng chip cao cấp của Nvidia trong nhiều năm thông qua một mạng lưới trung gian phức tạp: chip được các nhà cung cấp đám mây trong khu vực mua về trên danh nghĩa sử dụng nội địa nhưng thực tế lại được cho thuê lại vào Trung Quốc. Washington gần như không thể giám sát hiệu quả chuỗi đó. Sự việc cho thấy bất kỳ lệnh cấm bán trực tiếp nào từ Nhà Trắng đều chỉ mang tính một phần: hàng chục pháp nhân, công ty “vỏ bọc” và nhà phân phối tại các “vùng tài phán thứ ba” đứng giữa nhà máy sản xuất chip và một máy chủ đặt tại Thâm Quyến. Chuỗi logistics bán dẫn toàn cầu không thể bị kiểm soát hoàn toàn chỉ bằng các mệnh lệnh hành chính từ bàn giấy thương mại Mỹ.
Sự dịch chuyển nguy hiểm nhất nằm ở bình diện triết lý và địa‑chính trị. Mỹ và Trung Quốc đã từ bỏ ý tưởng về một trật tự toàn cầu ổn định, có thể dự đoán. Các quy tắc bị thay thế bằng chiến lược của sự bất định: bất định không còn là rủi ro phụ, mà trở thành đòn bẩy chính để ép đối phương nhượng bộ. Điều này thể hiện rõ nhất trong phong cách của Donald Trump; Bắc Kinh đáp trả tương xứng, luân phiên giữa mã nguồn mở, “cửa hậu” ẩn và các hạn chế xuất khẩu vật liệu hiếm.
Hệ quả đối với nền kinh tế thực là mang tính phá hủy. Khi luật chơi thay đổi vài tuần một lần, doanh nghiệp không thể lập ngân sách dài hạn, xây nhà máy hay lên kế hoạch chi đầu tư (capex) cho nhiều năm tới. Kinh tế toàn cầu đã trượt vào trạng thái bất ổn kinh niên, nơi điều duy nhất bất biến là tâm thế sẵn sàng cho cú sốc bất ngờ tiếp theo.
12/11, 02:50 / Nhật Bản / Chỉ số giá sản xuất (PPI) tháng 10 / trước: 7,6% / thực tế: 6,8% / dự báo: 6,5% / USD/JPY – tăng
Trong tháng 9, tăng trưởng hằng năm của giá sản xuất tại Nhật Bản đã chậm lại còn 6,8%, mức thấp nhất kể từ tháng 5, do áp lực chi phí giảm bớt. Sự hạ nhiệt đáng kể diễn ra ở các nhóm:
Điều này khiến giá theo tháng giảm 0,3%. Áp lực lạm phát vẫn ở mức cao trong ngành hóa chất và lĩnh vực CNTT. Đà chậm lại hơn nữa của lạm phát bán buôn sẽ làm suy yếu lập luận cho việc BoJ thắt chặt và đẩy đồng USD tăng so với yen.
12/11, 03:00 / Úc / Kỳ vọng lạm phát người tiêu dùng do Melbourne Institute khảo sát (dẫn dắt) cho tháng 11 / trước: 4,9% / thực tế: 5,3% / dự báo: 5,4% / AUD/USD – tăng
Trong tháng 10, kỳ vọng lạm phát của người tiêu dùng Úc đã nhảy vọt lên 5,3%, mức cao nhất kể từ tháng 6, được thúc đẩy bởi tăng trưởng bền bỉ của lạm phát lõi. Đầu tư vào hạ tầng AI và các áp lực chi phí kéo dài đã góp phần đẩy kỳ vọng tăng lên, khiến ngân hàng trung ương nâng lãi suất tiền mặt lên 4,60%. Hội đồng chính sách vẫn sẵn sàng tiếp tục thắt chặt để đưa lạm phát quay về gần mục tiêu. Kỳ vọng lạm phát của người tiêu dùng tăng sẽ củng cố đặt cược “diều hâu” về lãi suất và hỗ trợ đồng AUD.
12/11, 03:01 / Anh / Cân bằng giá nhà RICS tháng 10 / trước: -28% / thực tế: -32% / dự báo: -34% / GBP/USD – giảm
Khảo sát RICS tháng 9 ghi nhận sự suy giảm sâu hơn của thị trường nhà ở Anh: cân bằng giá giảm xuống -32%, chấm dứt giai đoạn hồi phục kéo dài bốn tháng. Lãi suất thế chấp cao hơn làm nguội nhu cầu của người mua, kéo cân bằng hỏi mua mới xuống -22% và làm suy yếu kỳ vọng bán hàng. Giá giảm mạnh nhất ở London; các vùng phía Bắc cho thấy sức chống chịu tốt hơn. Cân bằng âm nới rộng sẽ làm dấy lên lo ngại về lĩnh vực bất động sản và tạo áp lực lên đồng bảng.
12/11, 10:00 / Anh / GDP (Q3) / trước: 0,8% / thực tế: 1,4% / dự báo: 1,9% / GBP/USD – tăng
Trong Q2, kinh tế Anh ghi nhận mức mở rộng mạnh nhất kể từ đầu năm 2025, tăng tốc lên 1,4% nhờ mức tăng 1,7% trong lĩnh vực dịch vụ. Đầu tư doanh nghiệp tăng vọt 5,2%, tiêu dùng hộ gia đình duy trì vững, và cán cân xuất nhập khẩu ròng đóng góp tích cực. Sản xuất chế tạo chỉ chậm lại ở mức khiêm tốn, trong khi xây dựng giảm 1,0%. Việc tăng trưởng được kỳ vọng tăng tốc sẽ củng cố các yếu tố cơ bản của đồng bảng và hỗ trợ xu hướng đi lên.
12/11, 10:00 / Anh / Cán cân thương mại hàng hóa tháng 9 / trước: -19,3 tỷ £ / thực tế: -18,01 tỷ £ / dự báo: -19,2 tỷ £ / GBP/USD – giảm
Trong tháng 8, thâm hụt thương mại hàng hóa của Anh đã thu hẹp còn 18,01 tỷ £, mức thấp nhất trong bảy tháng, cũng là khoảng cách nhỏ nhất kể từ tháng 1. Sự cải thiện phản ánh mức giảm 2,4% của nhập khẩu hàng hóa xuống mức thấp nhất trong bảy tháng khi nhu cầu mua thiết bị nước ngoài suy yếu. Xuất khẩu sang EU giảm 7,3%, hạn chế đà tái cân bằng tiếp theo. Thâm hụt thương mại hàng hóa được dự báo nới rộng sẽ báo hiệu vị thế đối ngoại yếu hơn và gây sức ép lên đồng bảng.
12/11, 10:00 / Anh / Sản lượng công nghiệp tháng 9 / trước: 0,8% / thực tế: 1,6% / dự báo: 2,9% / GBP/USD – tăng
Trong tháng 8, sản lượng công nghiệp Anh tăng 1,6%, cho thấy sự tăng tốc rõ rệt so với tháng 7. Tốc độ sản xuất hiện tại đang tiến gần mức chuẩn lịch sử dài hạn khoảng 1,73%, thể hiện sự thích nghi dần dần của các nhà máy trước chi phí cao hơn. Sản xuất công nghiệp được kỳ vọng tăng tốc sẽ hỗ trợ đồng bảng và có thể đẩy GBP/USD lên các vùng đỉnh cục bộ.
12/11, 10:00 / Anh / Sản lượng xây dựng tháng 9 / trước: -1,9% / thực tế: -1,8% / dự báo: -2,1% / GBP/USD – giảm
Trong tháng 8, sản lượng xây dựng Anh giảm 1,8%, kéo dài chuỗi mười tháng tăng trưởng âm. Yếu tố kéo lùi chính là đơn đặt hàng xây dựng mới giảm 5,8%, chỉ được bù đắp một phần bởi hoạt động sửa chữa và bảo trì mạnh hơn. Trong ba tháng, ngành này co lại 1,0%, nêu bật tình trạng yếu kém dai dẳng trong bối cảnh chi phí tài chính cao. Một đợt suy giảm sâu hơn sẽ đè nặng lên tâm lý nhà đầu tư và đồng bảng.
12/11, 10:00 / Anh / GDP tháng 9 / trước: 1,8% / thực tế: 2,1% / dự báo: 1,9% / GBP/USD – giảm
Trong tháng 8, kinh tế Anh tăng trưởng 2,1%, mức tăng theo tháng lớn nhất kể từ tháng 10/2022, sau mức tăng 1,8% trong tháng trước đó. Kết quả vượt chuẩn lịch sử dài hạn 1,9%, phản ánh sức chống chịu rộng khắp các ngành. Việc tăng trưởng được dự báo chậm lại sẽ giới hạn dư địa đi lên của đồng bảng và kích hoạt một số hoạt động chốt lời.
12 tháng 11, 16:30 / Canada / Giấy phép xây dựng tháng 9 (m/m) / trước: -15,8% / thực tế: 8,8% / dự báo: -4,0% / USD/CAD – tăng Trong tháng 8, số giấy phép xây dựng tại Canada phục hồi 8,8% m/m lên 13,6 tỷ CAD, được dẫn dắt bởi sự bùng nổ trong phê duyệt nhà ở đa hộ, đạt 5,8 tỷ CAD. Phân khúc phi nhà ở suy yếu do sự sụt giảm trong bất động sản thương mại. Khu vực phát triển bất động sản vẫn biến động mạnh và nhạy cảm với điều kiện tín dụng. Việc quay trở lại các số liệu âm sẽ báo hiệu sự bất ổn và gây áp lực lên đồng CAD.
12 tháng 11, 16:30 / Mỹ / Đơn xin trợ cấp thất nghiệp lần đầu (hàng tuần) / trước: 195k / thực tế: 189k / dự báo: 195k / USDX (chỉ số USD 6 tiền tệ) – giảm Số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần giảm xuống 189k, tương đương mức thấp nhất trong 57 năm. Doanh nghiệp tránh tiến hành sa thải hàng loạt trong bối cảnh nhu cầu nội địa vẫn vững, dù số đơn trợ cấp tiếp tục tăng lên 1,718 triệu. Sự thận trọng của nhà tuyển dụng còn được củng cố bởi chi phí năng lượng cao và bất ổn địa chính trị. Số đơn xin trợ cấp tăng sẽ cho thấy thị trường lao động dần hạ nhiệt và làm suy yếu đồng USD.
12 tháng 11, 18:00 / Mỹ / Doanh số nhà hiện hữu tháng 10 (m/m) / trước: 3,93 triệu / thực tế: 3,99 triệu / dự báo: 3,88 triệu / USDX – giảm Trong tháng 9, doanh số nhà hiện hữu tại Mỹ tăng 1,5% m/m lên mức 3,99 triệu căn theo năm. Mức tăng nhẹ ở khu vực phía Nam và phía Tây bù đắp cho sự yếu kém ở Đông Bắc, đưa tổng số nhà rao bán lên 1,6 triệu căn. Thị trường nhà ở vẫn ảm đạm do chi phí thế chấp kìm hãm hoạt động mua nhà. Mức sụt giảm doanh số theo dự báo sẽ khẳng định sự yếu kém của thị trường bất động sản và gây áp lực lên USD.
12 tháng 11, 20:00 / Mỹ / Tồn kho dầu thô hàng tuần EIA / trước: -1,892 triệu thùng / thực tế: -0,865 triệu / dự báo: -1,10 triệu / Brent – tăng Tồn kho dầu thô thương mại của Mỹ giảm 0,865 triệu thùng, đánh dấu tuần giảm thứ năm liên tiếp, trong khi công suất hoạt động của nhà máy lọc dầu tăng 199 nghìn thùng/ngày. Tồn kho sản phẩm chưng cất giảm mạnh 3,565 triệu thùng và tồn kho xăng giảm 0,222 triệu, bù lại dòng chảy vào kho Cushing tăng nhẹ (+280 nghìn) và nhập khẩu ròng cao hơn. Đà rút tồn kho kéo dài sẽ làm thắt chặt nguồn cung vật chất và hỗ trợ giá Brent.
13 tháng 11, 13:00 / Eurozone / Cán cân thương mại tháng 9 / trước: 10,7 tỷ € / thực tế: -16,1 tỷ € / dự báo: -4,5 tỷ € / EUR/USD – tăng Trong tháng 8, thâm hụt thương mại bên ngoài của Eurozone nới rộng lên 16,1 tỷ €, mức lớn nhất kể từ đầu năm 2023, do khủng hoảng Trung Đông và gián đoạn vận tải tàu chở dầu. Nhập khẩu năng lượng tăng vọt 20,7%, đưa tổng kim ngạch nhập khẩu lên 243,8 tỷ €, triệt tiêu tác động của mức tăng 18,5% trong xuất khẩu sang Mỹ. Việc thâm hụt thương mại được dự báo thu hẹp sẽ cho thấy dòng chảy đối ngoại đang ổn định và hỗ trợ đồng euro.
13 tháng 11, 13:00 / Eurozone / Thay đổi việc làm (Q3) / trước: 0,5% / thực tế: 0,5% / dự báo: 0,4% / EUR/USD – giảm Tốc độ tăng trưởng việc làm hàng năm tại Eurozone giữ ở mức 0,5% trong Q2, thấp hơn nhiều so với xu hướng dài hạn 0,86%, phản ánh sự thận trọng của nhà tuyển dụng trong bối cảnh chi phí tăng cao. Tốc độ tuyển dụng được kỳ vọng chậm lại sẽ làm dấy lên lo ngại về thị trường lao động và hạn chế nhu cầu đối với đồng euro.
13 tháng 11, 13:00 / Eurozone / GDP (ước tính sơ bộ, Q3) / trước: 0,6% / thực tế: 1,2% / dự báo: 1,3% / EUR/USD – tăng Ước tính sơ bộ cho thấy tăng trưởng của Eurozone tăng tốc lên 1,3% trong Q3 — kết quả tốt nhất trong hơn một năm — được dẫn dắt bởi Đức, Tây Ban Nha và Hà Lan, trong khi Ireland thoát khỏi suy thoái. Diễn biến này hơn bù đắp cho mức suy giảm 0,1% của Pháp. Việc xác nhận tăng trưởng trên diện rộng sẽ củng cố nền tảng cơ bản của đồng euro và hỗ trợ đà tăng giá.
13 tháng 11, 16:30 / Canada / Doanh số bán buôn (cuối kỳ) tháng 9 / trước: 0,4% / thực tế: -1,6% / dự báo: 0,5% / USD/CAD – giảm Trong tháng 8, tổng doanh số bán buôn của Canada giảm 1,6%, làm gián đoạn chuỗi tăng trước đó. Các ước tính cho tháng 9 cho thấy doanh số bán buôn phục hồi, được thúc đẩy bởi nhu cầu mạnh đối với thiết bị công nghiệp, hàng hóa cơ bản và ô tô. Việc quay lại tăng trưởng sẽ cải thiện triển vọng của nền kinh tế và hỗ trợ đồng CAD.
13 tháng 11, 16:30 / Mỹ / Chỉ số giá sản xuất (PPI) tháng 10 (m/m) / trước: 0,5% / thực tế: 1,3% / dự báo: 0,4% / USDX – giảm Trong tháng 9, chỉ số giá bán buôn hàng tháng tăng vọt 1,3%, mức tăng mạnh nhất kể từ mùa xuân 2022, do chi phí năng lượng tăng 10,8%. Áp lực giá nhanh chóng lan sang các dịch vụ vận tải, logistics và thương mại, đẩy PPI cơ bản (loại trừ thực phẩm và năng lượng) tăng 0,7%. Việc lạm phát bán buôn được kỳ vọng hạ nhiệt sẽ làm giảm lo ngại của nhà đầu tư và khuyến khích chốt lời đối với USD.
13 tháng 11, 16:30 / Mỹ / Chỉ số giá sản xuất (PPI) tháng 10 (y/y) / trước: 5,6% / thực tế: 6,3% / dự báo: 6,6% / USDX – tăng Lạm phát giá sản xuất hàng năm tăng tốc lên 6,3% trong tháng 9 sau mức đã điều chỉnh 5,6% của tháng trước, cao nhất kể từ tháng 12/2022. Giá bán tại cổng nhà máy tăng cho thấy chi phí hàng hóa cơ bản đang được chuyển sang giá hàng hóa cuối cùng. Việc giá bán buôn tăng tốc trở lại sẽ củng cố lập trường “diều hâu” của Fed và đẩy USD lên các đỉnh cục bộ.
Các bài phát biểu và sự kiện quan trọng
12 tháng 11, 02:30 / Australia / Bài phát biểu của Marni Baker (RBA) — AUD/USD
12 tháng 11, 04:30 / Nhật Bản / Bài phát biểu của Toichiro Asada (BoJ Board) — USD/JPY
12 tháng 11, 17:00 / Mỹ / Bài phát biểu của Beth Hammack (Chủ tịch Cleveland Fed) — USDX
12 tháng 11, 18:00 / Mỹ / Bài phát biểu của Michael Barr (Phó Chủ tịch Fed phụ trách giám sát) — USDX
12 tháng 11, 18:30 / Eurozone / Bài phát biểu của Boris Vuj?i? (Hội đồng Thống đốc ECB) — EUR/USD
12 tháng 11, 19:30 / Mỹ / Bài phát biểu của Austan Goolsbee (Chủ tịch Chicago Fed) — USDX
12 tháng 11, 21:10 / Mỹ / Bài phát biểu của Mary Daly (Chủ tịch San Francisco Fed) — USDX
12 tháng 11, 22:30 / Eurozone / Bài phát biểu của Christine Lagarde (Chủ tịch ECB) — EUR/USD
13 tháng 11, 02:30 / Mỹ / Bài phát biểu của John Williams (Chủ tịch New York Fed) — USDX
13 tháng 11, 10:10 / Eurozone / Bài phát biểu của Isabel Schnabel (Ban điều hành ECB) — EUR/USD
13 tháng 11, 18:50 / Mỹ / Bài phát biểu của Michelle Bowman (Thống đốc Fed) — USDX
13 tháng 11, 20:00 / Mỹ / Bài phát biểu của Mary Daly (Chủ tịch San Francisco Fed) — USDX
Nhiều quan chức ngân hàng trung ương sẽ có bài phát biểu trong các ngày này. Bình luận của họ thường gây biến động trên thị trường ngoại hối vì có thể hé lộ định hướng chính sách trong tương lai.

